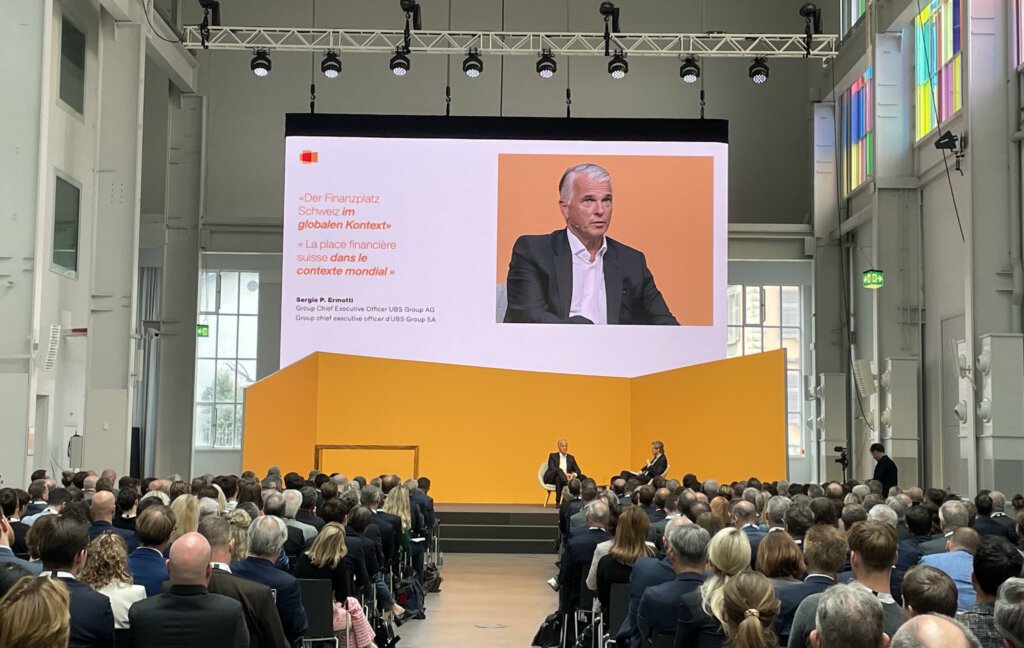
Die Schweiz ringt um neue Regeln beim Eigenkapital für die Grossbank UBS. Dabei verliert das Land aber den Blick für das Wichtigste.
Warum musste die Schweiz einmal die Grossbank UBS und einmal die Grossbank Credit Suisse (CS) retten?
Bei der UBS waren es Fehlinvestitionen in Subprime-Papiere, die stark an Wert verloren hatten und damit die Existenz des Geldhauses gefährdeten.
Glaubwürdigkeit schwächen
Bei der CS war der Fall komplizierter.
Es gibt eine geschönte offizielle Version, um die Schweiz vor Haftungsfragen zu schützen. Doch die Wahrheit liegt letztlich im Behördenversagen, die mit ihrer «Aufarbeitung» die Sicht auf die Dinge auch noch kaschieren können.
Daher greift der CEO der Grossbank UBS, Sergio Ermotti, bei der Frage der neuen Regulierung direkt die Glaubwürdigkeit der Schweizer Offiziellen an.
«Die Darstellung der Behörden ist manchmal verkürzt und irreführend», sagte der Bankmanager der «Neuen Zürcher Zeitung» vom Montag.
Rolle der Behörden berücksichtigen
Dabei müsse die UBS nicht nur die Fakten richtigstellen, sondern auch dagegen kämpfen, dass die Behörden grundsätzlich eine höhere Glaubwürdigkeit geniessen als ein Privatunternehmen, erklärte Ermotti weiter.
Die Lehren zum Untergang der CS beträfen aber nicht nur die Schwächen des Geschäftsmodells und das Versagen des CS-Managements, sondern auch die Rolle der Aufsichtsbehörden, hob der Schweizer Starbanker hervor.
Finanzstabilität schöngeredet
Die Eidgenössische Finanzmarktaufsicht Finma habe der CS weitgehende Zugeständnisse gemacht und Ausnahmeregelungen gewährt.
Zudem habe die Schweizerische Nationalbank SNB die Probleme bei der CS ignoriert und im jährlichen Bericht zur Finanzstabilität nie ein Wort darüber verloren, «dass sich die CS schon seit mindestens 2019 in einer sehr schwierigen Situation befand».
Das ist ein direkter Angriff auf den aktuellen SNB-Chef Martin Schlegel, der zu dieser Zeit für die Finanzstabilität bei der Nationalbank zuständig war.
SNB hat CS auf dem Gewissen
Die CS brauchte am Ende viel Liquidität von der SNB.
Doch die Schweizer Zentralbank gab der Krisenbank nur zögerlich Bares, weshalb die CS letztlich der Notfusion mit der UBS zum Schnäppchenpreis zustimmen musste.
Hätte die Nationalbank der CS ausreichend Liquidität zur Verfügung gestellt, wäre die zweite Schweizer Grossbank heute noch da.
Alle Bankexperten schwiegen
«Die Behörden haben kein Interesse daran, dass die tatsächlichen Lehren aus dem CS-Untergang gezogen werden», kritisierte Ermotti wörtlich.
Das Finanzdepartement, die Finma und die SNB seien sicher mitverantwortlich für das, was mit der CS passiert sei, betonte der UBS-CEO immer und immer wieder.
Selbst Experten hätten jahrelang zur CS geschwiegen. «Und heute melden sich alle zu Wort», bemängelte der Bankenchef weiter.
Nächste Krise verhindern?
In dieser Situation verliert die Schweiz völlig die Orientierung, was sie im Falle eines Falles tun will, falls die mit der CS fusionierte UBS einmal in eine Schieflage gerät.
Der Ständerat entscheidet am Mittwoch, ob die letzte verbliebene Grossbank weniger als 100 Prozent an Eigenkapital für ihre Auslandsbeteiligungen unterlegen muss oder nicht.
Verkaufsoption behalten
Doch könnte die Schweiz allein damit die UBS im Notfall retten? Wohl kaum.
Glaubwürdig sind nämlich selbst 100 Prozent an Eigenkapitalunterlegung von Auslandstöchtern bei einem Geldhaus mit der Grösse der doppelten der Wirtschaftsleistung des Sitzlandes nicht.
Es soll lediglich die Option des Verkaufs der Auslandsbeteiligungen erhalten bleiben, die beim CS-Untergang aufgrund des Behördenversagens verwehrt geblieben war.
USA oder EU als Rettungsanker
Wem will sich die Schweiz also im Falle einer erneuten Grossbankenkrise um den Hals werfen?
Den USA oder lieber der Europäischen Union EU?
Um dieses schwierige Thema drückt sich auch der UBS-CEO Ermotti.
In beiden Weltregionen kann ein einzelnes Geldhaus die Volkswirtschaften jedenfalls nicht in den Abgrund reissen.
21.09.2026/kut.