Die Schweizerische Nationalbank SNB dreht erneut aus guten Gründen nicht an der Zinsschraube. Doch in einem Punkt irrt sich die Notenbank gewaltig.
Der Entscheid der Schweizerischen Nationalbank SNB ist mit Spannung erwartet worden.
Am heutigen Donnerstag scheute es die Zentralbank, den Leitzins zu erhöhen.
Nur leichter Inflationsdruck
Sie behalte ihre Nullzinspolitik bei, teilte die SNB am Donnerstag in Bern mit.
Die Teuerung sei zwar seit der jüngsten Lagebeurteilung wegen der Energiepreise weiter gestiegen, hiess es. Doch der Inflationsdruck habe nur leicht zugenommen, hiess es.
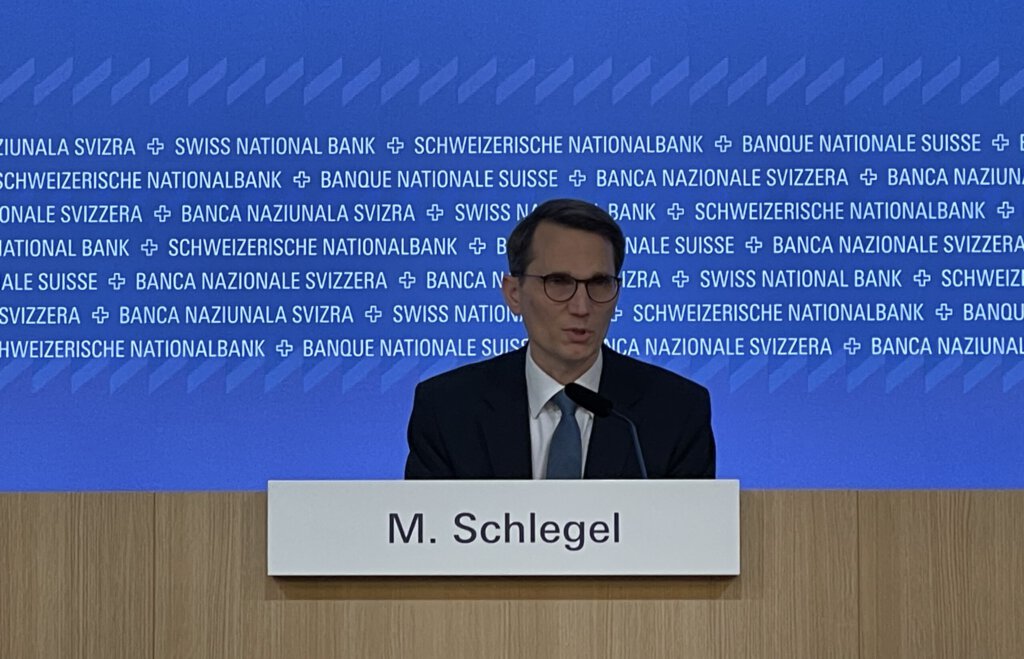
Die bedingte Inflationsprognose liege mittelfristig leicht höher als im Vorquartal, erklärte SNB-Chef Martin Schlegel in Bern vor den Medien, was unter anderem die Abschwächung des Franken widerspiegele.
Die SNB sprach von einer Abschwächung des Franken um 3 Prozent.
Historische hohe Zinsdifferenz
Doch mit diesem Entscheid, die Nullzinspolitik weiter beizubehalten, schwächt die Schweizer Notenbank den Franken zusätzlich.
Im Ausland gibt es deutlich höhere Zinsen, weshalb es sich lohnt, Geld in der Schweiz aufzunehmen und in Dollar oder in Euro anzulegen.
Diese Zinsdifferenz, die bald einen neuen Höchststand erreichen dürfte, bringt Verkaufsdruck am Devisenmarkt.
Die sogenannten Carry-Trades seien aber noch nicht in nennenswertem Umfang, erklärte die SNB.
Zudem ist die Teuerung im Intervall zwischen null und 2 Prozent, weshalb die Zinsdifferenz für die Nationalbank aktuell kein Problem darstellt.
Devisenverkäufe möglich
Sollte die Teuerung aus dem Ausland überschwappen, könnte die SNB den Franken aufwerten lassen und so die «importierte» Inflation dämpfen.
Die Zentralbank sei weiterhin bereit, bei Bedarf am Devisenmarkt zu intervenieren, hiess es weiter.
Doch während früher mit dieser Floskel eine Frankenschwächung gemeint war, wäre dies nunmehr eine Frankenstärkung über Devisenverkäufe.
Gutes BIP-Wachstum
Die Exportwirtschaft wird sich bei der Nationalbank für die weitere Schwächung des Schweizerfrankens bedanken.
Schweizer Produkte sind damit im Ausland günstiger, was den Absatz antreibt. Für die Wirtschaftsaussichten sieht die SNB ohnehin quasi nur Risiken bei der Weltwirtschaft.
Für das Gesamtjahr 2026 rechnen die SNB-Experten mit einem Wachstum beim Bruttoinlandprodukt zwischen passablen 1,5 und 2,0 Prozent.
Bedeutung von Zürich sinkt
Während die Geldpolitik unter Kontrolle scheint, weiss die SNB die Signale ihres Handels teilweise aber nicht korrekt zu deuten.
Auf die Frage von muula.ch, ob die Nationalbank ihre quartalsweisen Lagebeurteilungen nun immer in Bern vornehmen werde, erklärte Schlegel trocken «ja» und sah kein Problem darin.
Dieser Entscheid sei technischer Natur, weil die SNB nach einem Umbau in Bern nun die entsprechenden Räumlichkeiten dafür habe.
Früher fanden aber immerhin drei der vier Quartalstreffen mit den Medien am SNB-Sitz in Zürich statt.
Ausgewogenes Verhältnis nötig
Bekanntermassen soll die SNB mit ihren zwei Hauptsitzen nicht zu nah an der Politik in Bern und nicht zu nah am Bankenplatz Zürich sein, weshalb es ein ausgewogenes Verhältnis zwischen beiden Polen braucht.
Eine deutliche Nähe der SNB zur Politik zeigte sich gerade bei der neuen Regulierung für systemrelevante Banken.
Die Nationalbank stützte dabei vehement sowohl den Bundesrat als auch das Finanzdepartement sowie die Eidgenössische Finanzmarktaufsicht Finma, also die ganze Politik.
Die Grossbank UBS und der Bankenplatz Zürich hatten dabei klar das Nachsehen. UBS-CEO Sergio Ermotti kochte förmlich vor Wut.
Für ausgewogenes Denken würde der SNB da wohl wieder etwas mehr Zürcher Luft guttun.
24.09.2026/kut.