Die Finanzmärkte sind nervös, was sich in höheren Anleiherenditen manifestiert. Doch für Panik sind die Risikoaufschläge – etwa bei Frankreich – noch viel zu tief.
An den Kapitalmärkten zeigt sich ein beachtliches Phänomen.
Viele Staaten haben ihren fiskalpolitischen Spielraum fast vollständig aufgebraucht und doch ist eine Einsicht zum Sparen nicht in Sicht.
Schulden über Schulden
Während die Amerikaner bei den Staatsausgaben bereits den Gürtel enger schnallen, wie es nur geht, ist vielen Regierungen Europas der Ernst der Lage noch nicht anzumerken.
Die Schuldenagentur Frankreichs gab bekannt, im nächsten Jahr neue Staatsanleihen in bisher unbekanntem Ausmass zu emittieren.
Die Schuldenquote, also die Gesamtschulden im Verhältnis zum Bruttoinlandprodukt BIP, steigt auf fast 120 Prozent.
Geldausgeben ohne Ende
Die deutsche Staatsquote, also das Verhältnis der gesamten öffentlichen Ausgaben inklusive Sozialversicherungen zum BIP, klettert mit über 52 Prozent auf den höchsten Wert seit 1960.
Milliardenkredite für Verteidigung, Infrastruktur, Klimaschutz, Energiesubventionen, Rentenkasse, Gesundheitswesen – es gibt kaum einen Bereich, in dem die europäischen Regierungen nicht aus den Vollen schöpfen und nicht mehr Geld ausgeben.
Aufschläge bei schlechteren Schuldnern
Das bleibt allerdings an den Finanzmärkten nicht ohne Folgen.
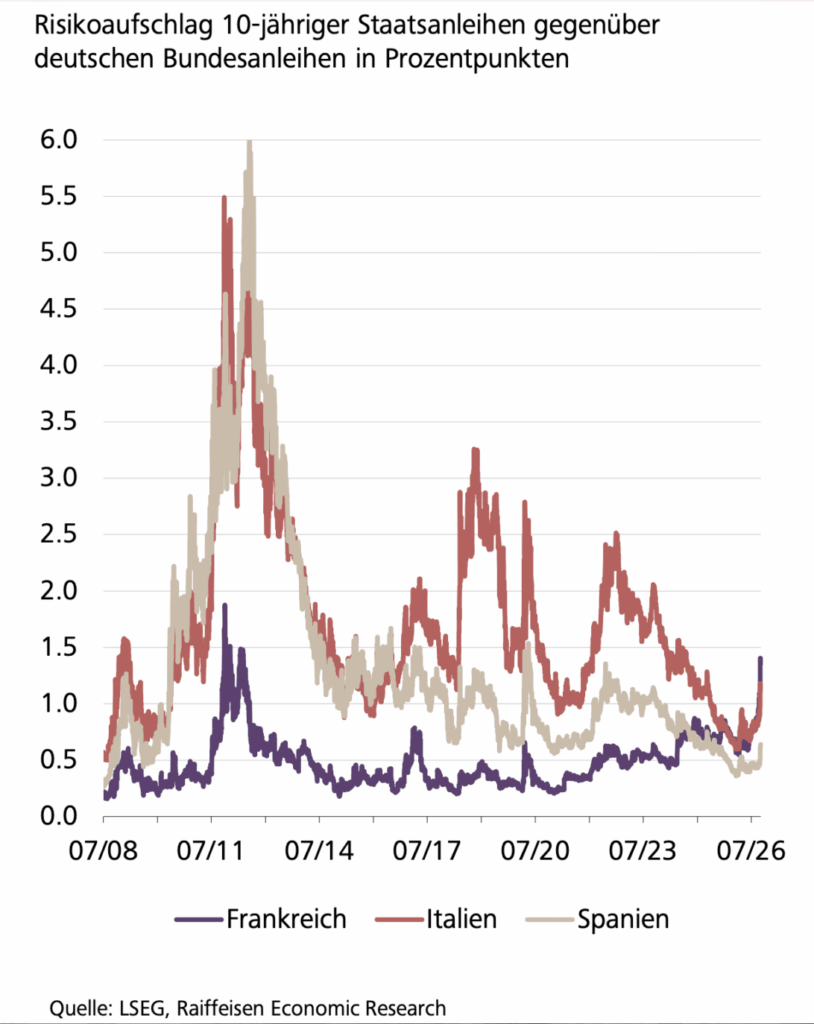
Die dramatische Situation bei den Staatsfinanzen in Frankreich führte dazu, dass der Risikoaufschlag französischer Staatspapiere gegenüber 10-jährigen deutschen Bundesanleihen auf 1,4 Prozentpunkte kletterte.
Dies sei das höchste Niveau seit 2012 und das höchste Niveau unter allen Eurozone-Ländern, mahnten die Ökonomen der Raiffeisen-Gruppe am Mittwoch in einer Analyse.
Aushebeln der Marktkräfte
Eine Lösung wäre, zumindest bei der Verteidigung die Europäische Union zu verwirklichen, wie es der deutsche Starökonom Hans-Werner Sinn unlängst an der Universität Luzern thematisierte.
Gemeinsame Anleihen, deren Geld für die Anschaffung und Modernisierung von Rüstungsgütern ausgegeben würde, könnten die Finanzierung günstiger machen, als wenn jedes EU-Land allein agiert.
Auch der einstige Chef der Europäischen Zentralbank EZB und Ex-Ministerpräsident Italiens, Mario Draghi, machte an der ETH Zürich vergangene Woche die Vergemeinschaftung als Lösung hoffähig.
Beispielsweise die Zusammenlegung des EU-Dienstleistungsmarktes wäre eine Frucht, die sehr tief hänge, sagte Draghi gleich mehrfach.
Einklang von Wachstum und Zins
Jeden Euro, den die Regierungen zusätzlich ausgeben, verteuert die Zinskosten für die ganzen Schulden.
Daher bewirkt der Anstieg der Anleiherenditen automatisch, dass die Staaten nicht immer noch mehr Schulden aufnehmen, weil dies immer teurer wird.
Wachstum und Zinsniveau sollen eben in Einklang sein.
Bei vielen europäischen Staaten ist das nicht der Fall, auch wenn sich die Situation etwa in Griechenland, Spanien und Italien gebessert hat.
Volatilität steigt
Schweizer Investoren blicken daher zurecht nach Paris. Eine Lösung für die Kapitalmärkte wäre ein nachhaltiger Konsolidierungskurs bei den Staatsfinanzen.
Doch der ist beispielsweise bei Frankreich nicht in Sicht.
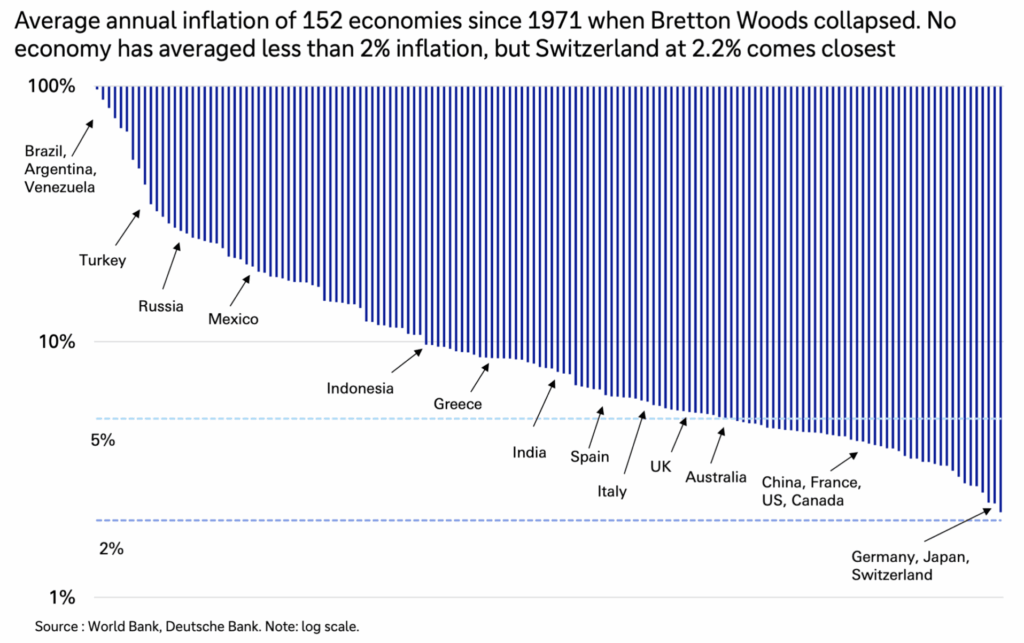
Vielmehr dürfte die Volatilität noch mehr zunehmen, warnen die Raiffeisen-Schweiz-Experten angesichts der nahenden Präsidentschaftswahlen in Frankreich mit grosszügigen Wahlversprechen.
Von Panikkäufen weit entfernt
Die EU-Staaten hätten noch einen Rettungsanker bei der EZB.
Die Zentralbank des Euro könnte wieder beherzt in die Finanzmärkte eingreifen und Staatsanleihen von Problemländern kaufen und damit die Renditeaufschläge drücken.
Dafür dürfte die Risikoprämie aber noch erheblich zu tief sein, hiess es diesbezüglich von Raiffeisen Economic Research.
In der Vergangenheit, etwa während der heissen Phase der EU-Schuldenkrise im Sommer 2011, kaufte die EZB italienische Staatsanleihen erst bei einem Risikoaufschlag von rund 3 Prozentpunkten in grösserem Umfang.
Mit den aktuellen 1,4 Prozent bei Frankreich ist da noch viel Luft nach oben.
07.10.2026/kut.