Immer mehr Investoren spüren, dass die Abspaltung des Nordamerika-Geschäfts von Holcim floppt. Die Aussichten sind zudem nicht besonders rosig.
Der auf Baustoffe in Nordamerika spezialisierte Amrize-Konzern hat schon bessere Zeiten erlebt.
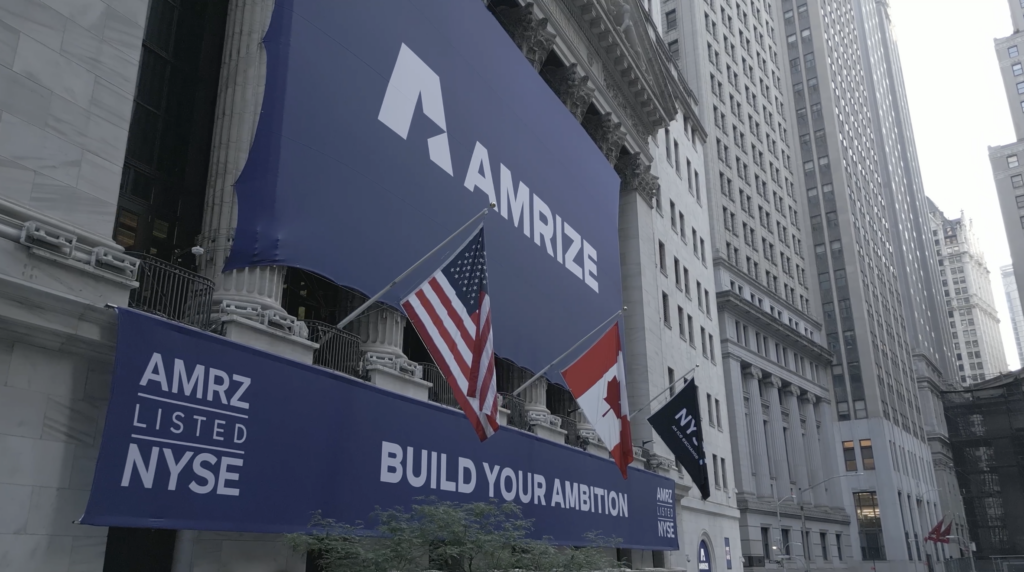
Die Abspaltung des Nordamerika-Business vom Zementkonzern Holcim bei gleichzeitigem Börsengang im Juni 2025 ist zu einem Desaster verkommen.
Eigene Aktien nachfragen
Die Titel kamen einst zu 46 Franken je Aktie an die Börse.
Am heutigen Donnerstag, zur Bekanntgabe von Quartalszahlen, rutschten die Papiere auf unter 31 Franken je Aktie ab, was einem Minus von rund 33 Prozent entsprach.
Anfang Oktober war der Aktienkurs bereits unter 30 Franken je Titel abgesackt.
Der von CEO und Chairman Jan Jenisch geführte Zementkonzern hat dabei in den vergangenen Monaten aber noch selbst für Nachfrage nach den eigenen Aktien gesorgt.
Die Firma kaufte für rund 1 Milliarde Dollar eigene Titel zurück, wobei die kurzfristigen Schulden laut einem Communiqué fast genau um diesen Betrag gestiegen sind.
Viel «Luft» in den Büchern
In die Bilanz schauen Investoren ohnehin besser nicht, denn dort stehen 9 Milliarden Dollar an Goodwill sowie 1,7 Milliarden Dollar an immateriellen Vermögensgegenständen und dies bei einer Bilanzsumme von 24 Milliarden Dollar.
Also rund die Hälfte ist bilanzielle Luft.
Finanzchef abgesäbelt
Weitere Vorgänge unter dem Machtmenschen Jenisch sind zudem beachtenswert.
Damit er in den USA, wo der operative Hauptsitz von Amrize liegt, nicht selbst seinen Hut nehmen musste, opferte der CEO seinen Finanzchef nach nur kurzer Zeit.
Das ist eine beliebte Vorgehensweise von Firmenchefs, die unter Druck stehen, weil kein Unternehmen gleichzeitig den Konzernchef und den CFO austauschen will.
Damit rettete Jenisch aber quasi seine eigene Haut noch für eine gewisse Zeit.
Schmidheiny und Ebners stützen
Wer trägt das Tun als Grossinvestoren?
Da wäre die Schweizerische Cement-Industrie-Aktiengesellschaft Cimcap mit Thomas Schmidheiny als wirtschaftlich Berechtigtem. Er hält 6,671 Prozent an Amrize und hatte sich neulich noch positiv zur Abspaltung geäussert.
Das UBS Fund Management (Switzerland) kommt auf 5,624 Prozent an dem Baustoffkonzern.
Die Patinex AG von Martin und Rosmarie Ebner hält 3,528 Prozent. Und der grösste Vermögensverwalter der Welt, Blackrock, kommt auf 3,441 Prozent an Amrize.
Amrize hielt im Eigenbestand vor dem Aktienrückkauf schon 2,35 Prozent. Die Firma investiert also gerne in sich selbst.
Die externen Grossinvestoren wären angesichts des Aktienkurszerfalls besser gleich zur Abspaltung ausgestiegen. Doch sie hatten die Situation noch schöngeredet und auf Zeit gespielt, wie muula.ch berichtete.
Langanhaltende Herausforderungen
Doch auf Amrize kommen im Hauptmarkt USA nun sogar noch verstärkt zwei Hauptprobleme zu.
Das eine ist eine schleppende Baukonjunktur, die mit steigenden Leitzinsen auch nicht besser werden dürfte.
Das zweite Problem sind die steigenden Energiekosten, die auf die Gewinnmarge von Amrize drücken. Auch dabei ist bisher kein Ende abzusehen.
Doppelter Fehlentscheid
Der Hauptsitz von Amrize ist in Zug. Wie die Abspaltung vom Holcim-Konzern genau funktionierte, lässt sich gut im Handelsregister rekonstruieren, wo mehrere Unternehmen umfirmierten, bis das Unternehmen Amrize stand.
All dies hätte man sich aber wohl am besten gespart, denn der Aktienkurs des einstigen Mutterhauses hat seit der Abspaltung um rund 50 Prozent zugelegt.
Der ehemalige CEO und auch Verwaltungsratspräsident von Holcim, Jenisch, dachte, er könne in Nordamerika durchstarten und das langweilige Europa, das viel reguliert, hinter sich lassen.
Nunmehr zeigt sich allerdings, dass dies ein klarer Fehlentscheid war – sowohl für ihn als auch für die Zementfirma.
29.10.2026/kut.