Schweizer Unternehmen haben in ihren Büchern über 160 Milliarden an «Luft» angehäuft. Doch die Werte wanken, wenn nun das Zinsniveau steigt.
Kaum jemand ist sich der Gefahr bewusst. Steigt das Zinsniveau, geben viele Bewertungen nach.
Einfacher Mechanismus
Hintergrund ist der Diskontierungseffekt von künftigen Werten. Steigt der Diskontsatz, ergibt dies kleinere Werte.
Am besten kann man sich diesen Effekt mit der aktuellen Nullzinspolitik der Schweizerischen Nationalbank SNB verdeutlichen.
Eine Division durch Null geht zwar nicht, doch einen Wert beispielsweise durch 0,0000000001 geteilt, würde gigantische Werte ergeben.
Steigt aber der Nenner unter dem Bruchstrich, werden die Resultate immer kleiner.
Grossen Schweizer Problem
Goodwill schlummert jedoch in vielen Jahresrechnungen von Konzerngesellschaften.
Diese Vermögensposition ergibt sich bei der Akquisition von Unternehmen, wenn die Kaufpreise höher sind als die erworbenen Aktiva.
In Schweizer Firmenbilanzen sind diese Aktiva ausgesprochen gross, wie unlängst eine Untersuchung der Hochschule Luzern zum «Goodwill-Accounting in der Schweizer Praxis ergab».
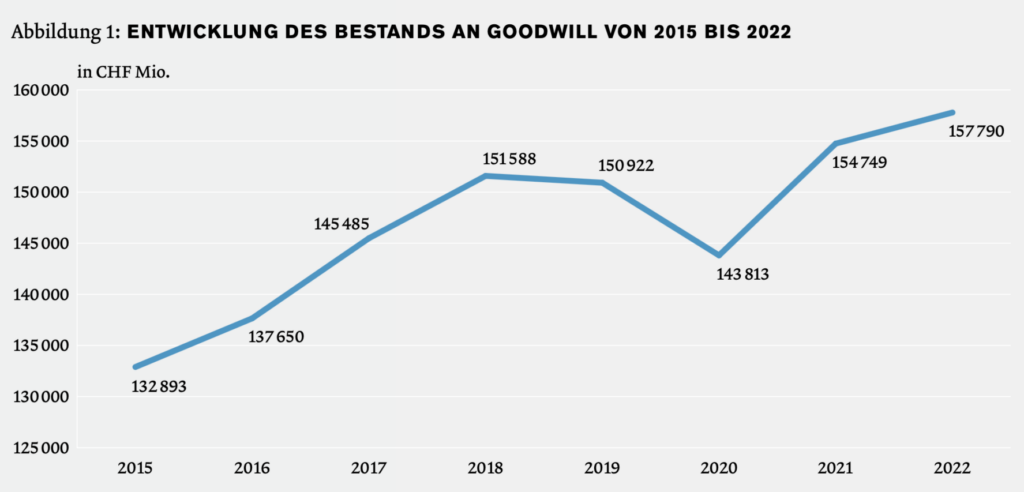
Die Wissenschafter Stefan Behringer, Christian Bitterli und Stefan Renggli bezifferten im Jahr 2022 die Werte auf Basis von nur rund 100 Unternehmensabschlüssen auf fast 160 Milliarden Franken.
Besonders stark waren Nestlé, Novartis, Holcim, Roche, Alcon, Pargesa, UBS, Swisscom, Zurich Insurance und der Luxusgüterkonzern Richemont betroffen.
Der Anteil von Goodwill an Schweizer Bilanzsummen erhöhte sich binnen weniger Jahre um fast 3 Prozentpunkte auf 11,5 Prozent.
Mittlerweile dürfte die Situation mit noch mehr Übernahmen dramatischer sein.
Bisher nur wenig Wertberichtigt
Steigt nun allerdings das Zinsniveau, erhöht sich die Gefahr von Wertberichtigungen beim Goodwill.
Der sogenannte Impairment-Test zur Bestimmung des Nutzungswerts der erwarteten Cashflows diskontiert dann nämlich mit einem höheren Prozentsatz.
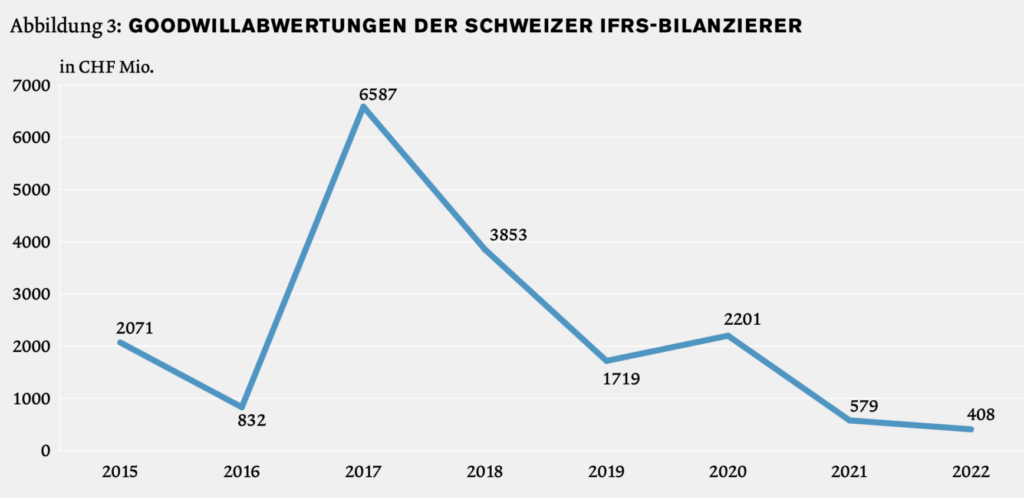
In den vergangenen Jahren schrieben Unternehmen, die nach IFRS bilanzieren, nur vergleichsweise wenig auf diese Aktivposten der Bilanzen ab, wie die Luzerner Spezialisten süffisant anmerkten.
Unterirdische Eigenmittel
Würden aber nur 10 Prozent der Goodwill-Positionen fallen, bräuchten die grossen Schweizer Konzerngesellschaften rund 16 Milliarden an Eigenkapital, um die Negativentwicklungen aufzufangen.
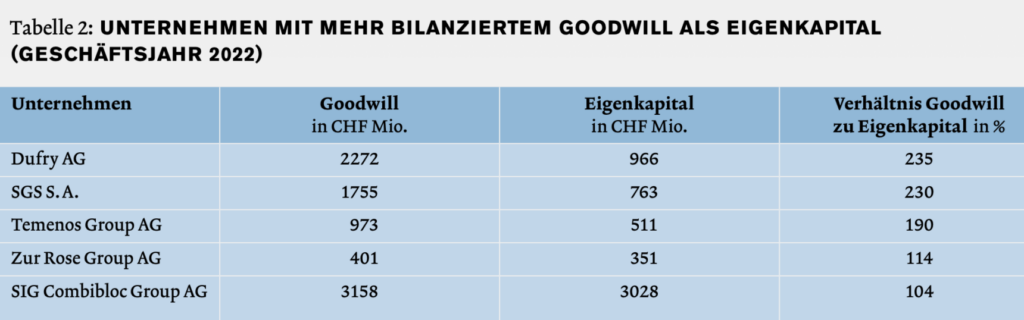
Dies könnte bei manchen Firmen sogar zu einem besonders grossen Problem werden, weil deren Eigenmittel – zumindest am Ende des Betrachtungszeitraums der Studie – kleiner waren als ihre Goodwill-Werte in den jeweiligen Firmenbilanzen.
Die Analyse verwies da explizit auf Dufry, SGS, Temenos, Zur Rose und auf die SIG Group.
Wankt der immaterielle Vermögensgegenstand dort stark, könnte es beim Eigenkapital knapp werden.
Doppelter Zinsschritt denkbar
Zentralbanken müssen angesichts des rasanten Auftriebs bei der Teuerung derzeit die Zügel bei den Leitzinsen anziehen.
Dies könnte quasi ein Blutbad bei den Bewertungen auslösen, falls es rasant nach oben geht.
Noch verfolgt die SNB ihre Nullzinspolitik. Doch der Preisauftrieb auf fast die Obergrenze der Inflationsintervalls von 2,0 Prozent dürfte klar zu Leitzinserhöhungen führen.
Je nachdem wäre im Dezember auch ein Doppelschritt der SNB nach oben bei ihrem Leitzins denkbar. Für die US-Notenbank Federal Reserve Bank Fed erachten Finanzexperten ein solches Szenario als sehr wahrscheinlich.
Anleihen verlieren an Wert
Dann vergrössert sich das Risiko von Goodwill-Abschreibungen. Doch das wäre noch nicht einmal das einzige Problem.
Bei Versicherungsgesellschaften führen schnelle Zinsanstiege beispielsweise auch noch zu hohen Abschreibungen auf das bestehende Bondportfolio.
Immobilienwerte kämen ebenfalls unter Druck.
Kaum jemand ist sich all solcher Gefahren bewusst – doch mit steigenden Zinsen dürfte es für viele Schweizer Firmenbilanzen ungemütlich werden.
12.11.2026/kut.