Die Anlageideen für Portfolios sind grenzenlos. Doch die spielen kaum eine Rolle, wenn für Investoren andere Aspekte als die Rendite wichtig sind.
Die Namen klingen vielversprechend: Buy-and-Hold oder Rebalancing.
Die Rede ist von Anlagestrategien, mit denen Investoren über unterschiedliche Gewichtungen einzelner Assetklassen versuchen, höhere Renditen zu erzielen.
Gleiche Rendite nach 4 Jahrzehnten
Welcher Weg ist dabei der Richtige?
Nun, da werden Kapitalanleger staunen, wie die Grossbank UBS am Mittwoch für Investoren vorrechnete.
Legen diese 1984 beispielsweise 100 Franken je zur Hälfte in Aktien und Obligationen und balancieren monatlich die Gewichtungen auf die ursprünglichen 50 Prozent, so kommt nach gut 40 Jahren die gleiche Rendite heraus, als wenn die Investoren kein Rebalancing vorgenommen hätten.
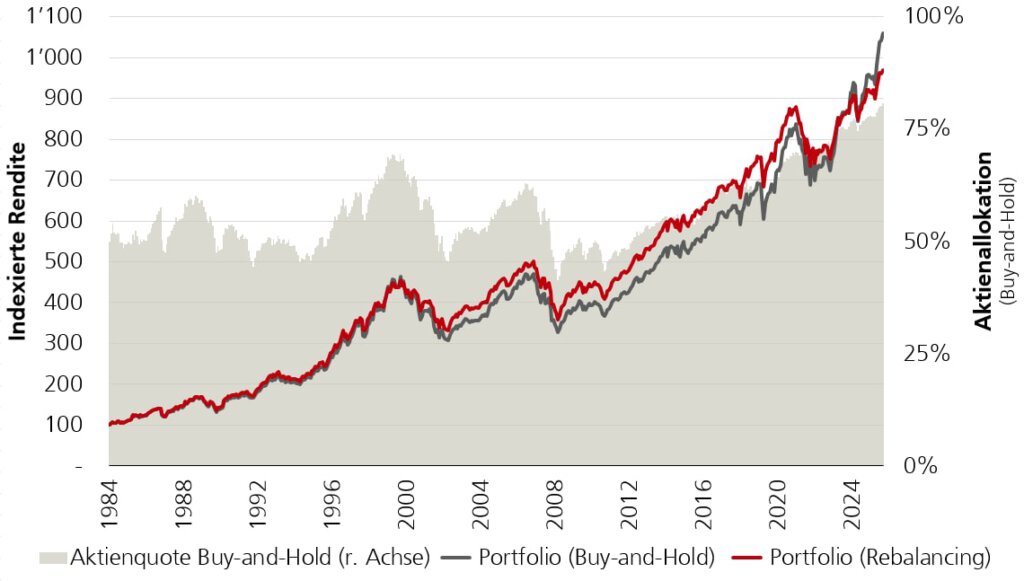
Die Grafik sowie die Rendite-Risiko-Kennzahlen zeigten, wie unterschiedlich beziehungsweise ähnlich sich die beiden Ansätze über die Zeit entwickelten, hiess es von der UBS.
Die graue Fläche verdeutliche die Aktienallokation des Buy-and-Hold-Ansatzes, erklärte das Geldhaus weiter.
In Finanzkrisen höhere Einbrüche
Dabei werde ersichtlich, dass Schwankungen an den Kapitalmärkten, meist durch Krisen ausgelöst, immer wieder dazu beigetragen hätten, dass sich die beiden bekannten Anlagestrategien auch immer wieder angenähert haben.
Da Aktien langfristig typischerweise höhere Renditen erzielen als Obligationen, steige im Buy-and-Hold-Ansatz der Aktienanteil im Zeitverlauf an.
Doch bei Rückschlägen führe ein Aktienanteil von über 50 Prozent oft zu einem höheren Verlust.
Wiedereinstieg entscheidet
Am Tiefpunkt der jüngsten Finanzkrise Ende Februar 2009 habe der Maximalverlust auf 28,5 Prozent beim Portfolio «Rebalancing» gegenüber 30,6 Prozent beim Portfolio Buy-and-Hold, das zu diesem Zeitpunkt einen Aktienanteil von rund 41 Prozent hatte.
In der Erholungsphase ab Krisentiefpunkt profitierte aber wiederum der Rebalancing-Ansatz, da er mit einer höheren Aktienquote in die Aufwärtsbewegung startete, also der Aktienanteil von 50 Prozent gegenüber 41 Prozent wirkte.
Historiker schlauer als Feldherr
Die Grossbank erklärte zudem, dass sich für jede Anlagestrategie in historischen Simulationen eine Anlageperiode finden lasse, in der Anlagephilosophien überlegen seien.
Ganz gleich, ob Investoren auf periodisches Rebalancing, Rebalancing mit symmetrischen oder asymmetrischen Bandbreiten oder auf Buy-and-Hold setzen, im Rückblick wäre ein Ansatz immer überlegen gewesen, so die Finanzexperten.
Risikotragfähigkeit entscheidet
Der Nutzen eines regelmässigen Rebalancings liege aber darin, das Anlageportfolio dauerhaft mit dem Anlegerprofil und damit mit der Risikofähigkeit in Einklang zu halten, hiess es weiter.
Dies werde am Ende der Simulation besonders deutlich.
Sollte die nächste Finanzkrise eintreten, hielte das Portfolio mit der Buy-and-Hold-Strategie einen Aktienanteil von 81 Prozent und die daraus resultierenden Verluste würden vermutlich nicht nur die Risikofähigkeit der meisten Investoren, wie Pensionskassen, Family-Offices & Co. passen.
Insofern stimmt das Pfeifen auf Anlagestrategien, wenn Investoren nur die Rendite im Auge haben. Kommen weitere Restriktionen hinzu, zahlen sich Anlagephilosophien sehr wohl aus.
29.10.2026/kut.