Die Schweizerische Nationalbank veröffentlicht brisante Daten zum Finanzplatz. Ein gigantisches Risiko für die Schweiz verursacht die SNB selbst.
In den Bilanzen von Schweizer Banken schlummern hohe Gefahren.
Diese zeigen sich nicht jeden Tag, sondern treten nur manchmal zutage, etwa wenn die Schweizerische Nationalbank SNB neueste Angaben zur Volkswirtschaft macht.
UBS mit relativ wenig Eigenmitteln
So gab die Schweizer Zentralbank am heutigen Mittwoch die aktuellen Werte zur Bankenstatistik bekannt, wo die Risiken des Landes ziemlich gut zusammengefasst sind.
Die Hypothekarforderungen inlandsorientierter Banken liegen mittlerweile bei unvorstellbaren 1273 Milliarden Franken.
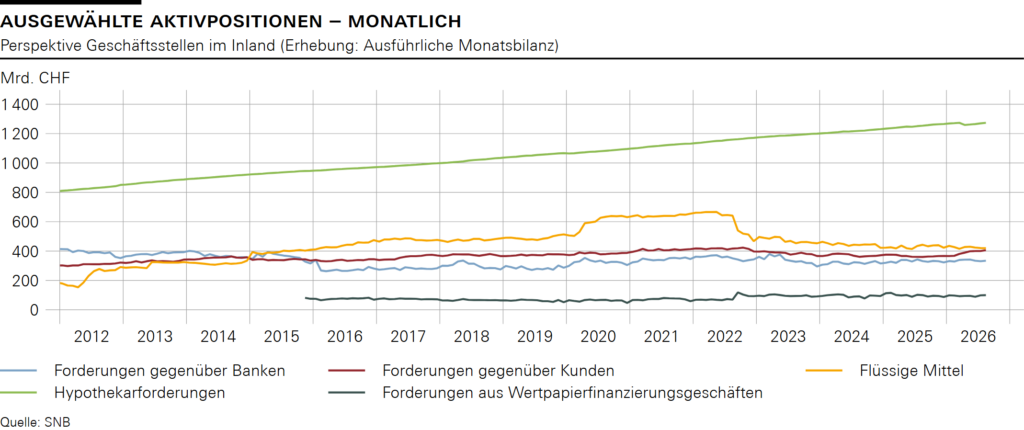
Falls nur 10 Prozent bei einer Immobilienkrise davon ausfielen, kämen auf die Schweizer Geldhäuser wie UBS, Zürcher Kantonalbank ZKB, Raiffeisen & Co. sage und schreibe 127,3 Milliarden Franken an Verlusten zu.
Die Grossbank UBS hat im Konzern wohlgemerkt nicht mal mehr 90 Milliarden Franken an Eigenkapital.
Mit einem Ausfall von nur einem Zehntel, was nicht viel ist, wäre also die Schweiz bei einer Immobilienkrise in einer dramatischen Lage.
Wertpapierspekulation auf Pump
Das Volumen der Hypothekarforderungen bei Inlandbanken lag im Jahr 2012 noch bei rund 800 Milliarden Franken.
Nunmehr ist es binnen weniger Jahre um zirka 60 Prozent angestiegen.
Forderungen aus Wertpapiergeschäften legten in den vergangenen zehn Jahren um rund 20 Prozent auf 100 Milliarden Franken zu, wie aus den SNB-Daten weiter hervorgeht.
Doch das sind alles «Peanuts», wenn man auf die Grössenordnungen der Immobilienkredite blickt.
Relativierende Argumente
Gerne argumentieren die Geldhäuser, dass es sich bei den Immobilien häufig um selbstgenutztes Wohneigentum handelt, welches im Vergleich mit Gewerbeimmobilien als weniger risikobehaftet gilt.
Immobilienkredite seien zudem grundpfandbesichert.
Selbst wenn gleichzeitig die Immobilienpreise nach unten korrigierten und Kreditnehmer zahlungsunfähig würden, seien zunächst keine Wertberichtigungen vorzunehmen.
Schönreden der Situation?
Doch das ist meist Augenwischerei, denn fallen reihenweise Hypothekarforderungen aus und sinken die besicherten Immobilienwerte in einer Krise rasant, geht es ziemlich schnell auch mit den Eigenmitteln der Banken bergab.
Beim Geldhaus Julius Bär war nur ein einziger Grosskunde mit Immobiliengeschäften betroffen, und dennoch musste die Zürcher Bank rund 600 Millionen Franken an Verlusten auf Krediten wegen René Benko verkraften.
Bei der jüngsten Immobilienkrise in Spanien fielen die Immobilienpreise sogar teils um bis zu 70 Prozent. Für den Finanzplatz Schweiz würde ein solches Szenario ein schwächeres Hypothekenportfolio von 900 Milliarden Franken bedeuten.
Günstige Finanzierungen
Die SNB zeigt all diese dramatischen Entwicklungen aber nicht von ungefähr.
Es ist ihre eigene Nullzinspolitik, welche zusammen mit der steten Nachfrage und der eingeschränkten Bautätigkeit die Immobilienrisiken quasi ins Unermessliche treibt.
Viele Menschen denken eben, wenn die Finanzierung günstig ist, sollten sie sich ein Eigenheim oder eine Eigentumswohnung kaufen. Das treibt den Markt immer mehr nach oben.
Institutionelle in der Falle
Wohnimmobilienrenditeliegenschaften, nur schon ein Monster an Wort, wandeln sich bei steigenden Zinsen zudem förmlich in Zeitbomben, weil der Ertrag für Investoren eine entscheidende Rolle spielt.
Im Falle von Schocks rauschen aber die Immobilienpreise in den Keller und deutlich höhere Mieten lassen sich dann kaum noch durchsetzen, um die Renditen zu sichern.
In den Bilanzen von Schweizer Banken schlummert also das 1300-Milliarden-Problem. Nur wird es gut versteckt, bis es irgendwann zu spät ist.
21.10.2026/kut.